
Réponse rapide : que faire face à la hausse de votre assurance habitation ?
- Non, vous ne pouvez pas refuser une hausse de tarif. L’assureur fixe librement ses prix à chaque échéance. Votre seul vrai pouvoir, c’est de partir.
- La prime moyenne est passée de 274 € à 310 € par an selon le baromètre Assurland publié le 20 juillet 2026, soit environ 13 % de hausse et 36 € de plus en un an.
- Après un an de contrat, la loi Hamon vous laisse résilier à tout moment, sans motif ni pénalité, avec un préavis d’un mois. C’est le levier le plus simple.
- La surprime catastrophes naturelles est passée de 12 % à 20 % au 1er janvier 2025 sur tous les contrats habitation. Elle explique une partie mécanique de la hausse, et aucun assureur ne peut l’annuler.
- Avant de résilier, négociez : franchise, garanties doublonnées, mode de paiement et regroupement de contrats permettent souvent de récupérer l’équivalent de la hausse.
Votre avis d’échéance est arrivé, et la ligne du bas a bougé. Le constat est largement partagé cette année : le budget assurance habitation progresse nettement plus vite que les prix à la consommation.
La question que tout le monde se pose en ouvrant l’enveloppe est simple. Peut-on dire non, exiger le maintien de l’ancien tarif, ou contester la majoration ? La réponse juridique est plus nuancée que ne le laissent croire les discussions de voisinage.
Voici ce que disent les chiffres de 2026, ce que prévoit le droit, et les leviers concrets qui font réellement baisser une cotisation.
+13 % en un an : ce que disent vraiment les chiffres de 2026
Le chiffre qui a circulé tout l’été vient du baromètre d’Assurland. Selon ces statistiques publiées le 20 juillet 2026, la prime moyenne d’assurance habitation en France est passée de 274 € à 310 € en un an, soit environ 36 € de plus par foyer.
Les autres observateurs du marché affichent des chiffres plus bas. Le baromètre de LeLynx.fr retient une progression d’environ 9 % en 2026, et celui de Leocare, portant sur les 100 plus grandes villes françaises, situe la hausse autour de 6 à 7 %.
Cette divergence n’est pas une contradiction, c’est une question de méthode. Les comparateurs mesurent des devis demandés par des internautes qui, par définition, déménagent ou cherchent à changer de contrat, tandis que les cabinets d’actuariat mesurent la cotisation moyenne du portefeuille des assureurs.
Autrement dit, votre hausse personnelle a toutes les chances de se situer quelque part entre 5 % et 13 %. Elle peut être nulle si votre contrat est récent et votre commune peu exposée, et nettement supérieure si vous habitez une zone frappée par la sécheresse ou les inondations.
Des écarts régionaux très marqués
La moyenne nationale masque des situations très différentes. La Nouvelle-Aquitaine affiche la plus forte progression du pays, avec environ 20,2 % de hausse sur un an et une prime moyenne qui ressort autour de 332 €, portée par les sinistres de retrait-gonflement des argiles.
L’Île-de-France atteint de son côté environ 314 € de prime moyenne annuelle, avec une progression de l’ordre de 15,5 %. À l’autre bout du classement, certaines villes moyennes restent nettement sous la moyenne, comme Bourges, relevée à 181,74 € par le baromètre Leocare.
Ces écarts ont une conséquence pratique : votre marge de négociation dépend d’abord de votre code postal. Dans une commune à sinistralité climatique forte, les assureurs ont peu d’appétit commercial, et les remises se font rares.
| Source | Périmètre | Évolution 2026 | Prévision 2027 |
|---|---|---|---|
| Assurland (baromètre, juillet 2026) | Devis comparés | Environ +13 % (274 € à 310 €) | Non communiquée |
| LeLynx.fr | Devis comparés | Environ +9 % | Non communiquée |
| Leocare | 100 plus grandes villes | +6 à 7 % | Non communiquée |
| Facts & Figures | Marché MRH | Prévision +5 à 8 % (339 à 349 €) | +5 à 6 % (356 à 373 €) |
| Addactis | Prime pure | Prévision +7 à 8 % | +6,5 à 7,5 % |
| Inflation générale | Indice des prix | 2,4 % sur un an (relevé d’août 2026) | Non connue |
Pourquoi la prime monte plus vite que l’inflation
Trois mécanismes se superposent, et un seul est vraiment discutable avec votre assureur. Comprendre lequel est le point de départ de toute négociation sérieuse.
1. La surprime catastrophes naturelles, mécanique et non négociable
Chaque contrat multirisque habitation intègre une surprime obligatoire qui finance le régime d’indemnisation des catastrophes naturelles. Ce taux est passé de 12 % à 20 % au 1er janvier 2025, en application d’un arrêté du 28 décembre 2023.
L’effet est purement arithmétique. Sur une cotisation dommages de 250 €, la surprime passe de 30 € à 50 €, soit 20 € de plus sans qu’aucune garantie n’ait changé et sans qu’aucun assureur ne puisse y renoncer.
C’est la part de la hausse sur laquelle la discussion est stérile. En revanche, comme elle se calcule en pourcentage de la cotisation dommages, faire baisser cette dernière fait mécaniquement baisser la surprime.
2. Le coût des sinistres climatiques
Les événements naturels pèsent désormais lourdement sur les comptes des assureurs. Le coût des sinistres climatiques aurait atteint 5,2 milliards d’euros en 2025 selon les éléments publiés dans la presse spécialisée cette année.
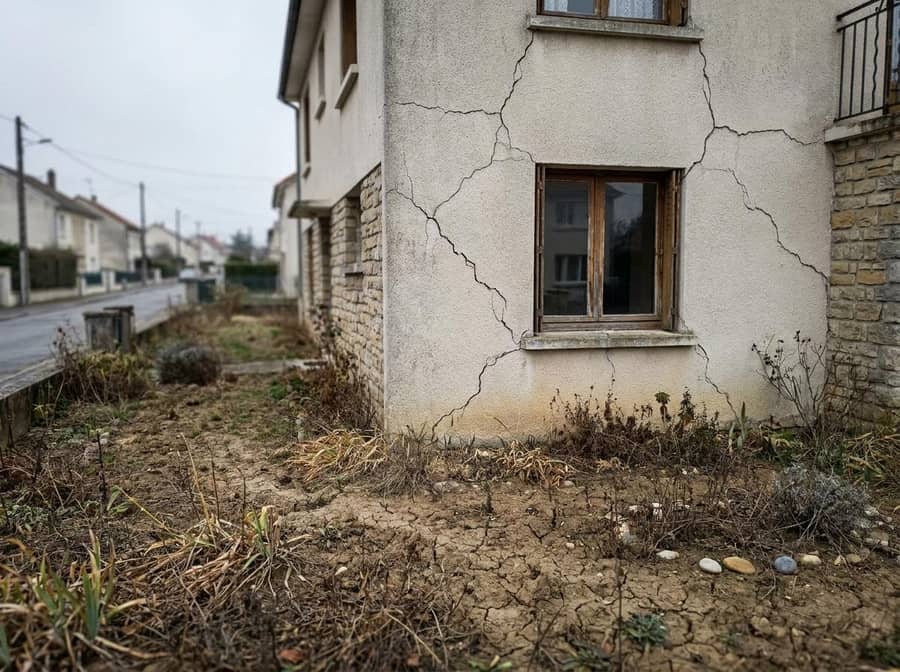
La sécheresse occupe une place à part, parce qu’elle abîme les fondations sans faire de bruit. Les fissures apparues sur des maisons individuelles constituent un poste de dépense qui s’étale sur des années, et qui se répercute dans les tarifs de toutes les régions argileuses. Nous avons détaillé le mécanisme d’indemnisation dans notre dossier sur les fissures de sécheresse et la reconnaissance catastrophe naturelle.
3. L’inflation des réparations
Un sinistre coûte plus cher à réparer qu’il y a quatre ans, à dommage identique. Les coûts de réparation auraient progressé d’environ 12,3 % en quatre ans selon les données reprises par la presse économique, sous l’effet des matériaux et de la main-d’œuvre.
Sur la durée, l’effet cumulé est spectaculaire. Entre 2010 et 2026, le prix moyen de l’assurance habitation aurait progressé d’environ 77 %, soit à peu près 77 € de plus sur la prime annuelle moyenne.
Pouvez-vous refuser la hausse ? La réponse juridique
C’est le cœur de la question, et la réponse est inconfortable. Un contrat d’assurance habitation est un contrat à tacite reconduction annuelle, et l’assureur fixe librement son tarif pour la période qui s’ouvre.
Vous ne disposez donc d’aucun droit à exiger le maintien de l’ancien montant. Refuser de payer la différence ne suspend pas la majoration, cela vous expose simplement à une mise en demeure, puis à une suspension de garanties pour non-paiement.
Autrement dit, votre pouvoir ne s’exerce pas sur le prix, il s’exerce sur votre présence. Face à une hausse, vous avez trois options réelles : accepter, négocier, ou résilier.
Le cas particulier de la clause de révision
Beaucoup de contrats contiennent une clause d’adaptation ou de révision du tarif, souvent indexée sur un indice de la construction. Quand elle existe, elle légitime la hausse appliquée à l’échéance, et la contestation sur le principe n’a pratiquement aucune chance d’aboutir.
Certains contrats prévoient toutefois une faculté de résiliation spécifique en cas d’augmentation supérieure à l’indice contractuel. Cette possibilité ne s’applique que si elle figure noir sur blanc dans vos conditions générales, et il faut donc commencer par les relire.
Dans la pratique, cette clause a perdu beaucoup de son intérêt depuis 2015. La résiliation infra-annuelle vous offre une porte de sortie bien plus large et bien moins discutable.
Loi Hamon, loi Chatel, échéance : les trois portes de sortie
Le droit français vous donne plusieurs moyens de quitter un contrat devenu trop cher. Encore faut-il choisir le bon, car les délais ne sont pas les mêmes.
La résiliation infra-annuelle, dite loi Hamon
C’est le dispositif le plus utilisé. L’article L113-15-2 du Code des assurances permet de résilier un contrat habitation à tout moment, une fois passée la première année, sans motif ni pénalité.
La résiliation prend effet un mois après réception de la demande par l’assureur. Les cotisations déjà versées pour la période non couverte doivent vous être remboursées au prorata.
Pour un locataire, la démarche est encore plus simple : le nouvel assureur se charge en principe des formalités de résiliation auprès de l’ancien, afin d’éviter toute rupture de couverture. Vérifiez quand même que la bascule est bien effective avant d’arrêter vos prélèvements.
La résiliation à l’échéance annuelle
Elle reste utile pendant la première année de contrat, période durant laquelle la loi Hamon ne s’applique pas encore. Le préavis classique est de deux mois avant la date d’échéance.
Attention au piège de la date : l’échéance n’est pas toujours la date anniversaire de la signature. Beaucoup de contrats sont calés au 1er janvier ou au 1er avril, et c’est cette date qui compte pour le calcul du préavis.
Le filet de sécurité de la loi Chatel
La loi Chatel oblige l’assureur à vous rappeler, avec l’avis d’échéance, la date limite à laquelle vous pouvez résilier. Si cet avis arrive trop tard, ou s’il ne mentionne pas cette information, vous disposez d’un délai supplémentaire pour résilier après la date d’échéance.
Conservez donc l’enveloppe ou l’horodatage du courriel. C’est la preuve de la date d’envoi, et c’est ce qui vous ouvrira ce délai supplémentaire en cas de litige.
| Voie de sortie | Condition | Préavis | Remboursement |
|---|---|---|---|
| Loi Hamon (L113-15-2) | Contrat de plus d’un an | 1 mois après réception | Au prorata de la période non courue |
| Échéance annuelle | Toujours possible | 2 mois avant l’échéance | Sans objet |
| Loi Chatel | Avis d’échéance tardif ou incomplet | Délai supplémentaire après l’échéance | Au prorata |
| Changement de situation | Déménagement, mariage, retraite, changement de métier | 3 mois pour agir, effet sous 1 mois | Au prorata |
Négocier avant de partir : les six leviers qui marchent
Changer d’assureur prend du temps et comporte un risque, celui de perdre des garanties utiles sans s’en apercevoir. Avant de claquer la porte, il existe des marges de manœuvre réelles, à condition de les demander précisément.
- Relever la franchise. Passer d’une franchise de 150 € à 300 € sur les dommages courants réduit la cotisation, souvent de 5 à 10 % selon les contrats. C’est pertinent si vous déclarez rarement des petits sinistres.
- Supprimer les doublons. Garantie des appareils nomades, assistance dépannage, protection juridique : ces options font parfois double emploi avec votre carte bancaire haut de gamme ou un contrat professionnel.
- Corriger la surface déclarée. Une surface surévaluée ou un nombre de pièces inexact gonfle la prime inutilement. Ce critère pèse lourd, comme nous l’expliquions dans notre article sur la surface du logement et son effet sur la facture d’assurance.
- Regrouper ses contrats. Auto, habitation et parfois santé chez le même assureur ouvrent des remises multicontrats qui vont couramment de 5 à 15 %.
- Payer en une fois. Le fractionnement mensuel s’accompagne souvent de frais, de l’ordre de quelques euros par mois. Sur l’année, cela représente parfois l’équivalent de la hausse contestée.
- Valoriser vos équipements de sécurité. Porte blindée, alarme reliée, détecteurs connectés, volets roulants motorisés : certains assureurs appliquent une réduction, à condition que ce soit déclaré et justifié.
Un point souvent oublié : un devis concurrent est votre meilleur argument. Présenter une offre écrite à garanties comparables change radicalement le ton de la conversation avec votre conseiller.
Cas réel chiffré : une maison de 110 m² en zone argileuse
Prenons une maison individuelle de 110 m², cinq pièces, occupée par ses propriétaires, dans une commune de Nouvelle-Aquitaine exposée au retrait-gonflement des argiles. Le contrat court depuis quatre ans, sans sinistre déclaré.
La cotisation 2025 s’établissait à 276 €. L’avis d’échéance 2026 affiche 332 €, soit 56 € de plus, un écart conforme à la progression régionale relevée par le baromètre Assurland.
Voici comment se décompose l’arbitrage, une fois les leviers activés. Les montants sont donnés à titre d’illustration et varient selon les compagnies.
| Poste | Situation 2026 | Après arbitrage | Gain annuel |
|---|---|---|---|
| Cotisation à l’échéance | 332 € | 332 € | 0 € |
| Franchise portée de 150 € à 300 € | Incluse | Réduction estimée | 20 à 28 € |
| Option appareils nomades supprimée | Souscrite | Retirée | 12 à 18 € |
| Fractionnement mensuel abandonné | Frais mensuels | Paiement annuel | 12 à 24 € |
| Remise multicontrat auto + habitation | Non appliquée | Appliquée | 15 à 30 € |
| Total | 332 € | Environ 270 à 273 € | 59 à 100 € |
La leçon est simple : la hausse de 56 € était imposée, mais le niveau de couverture, lui, restait paramétrable. Dans cet exemple, le propriétaire récupère l’équivalent de la majoration en acceptant une franchise plus élevée et en supprimant une option peu utile.
Attention toutefois à ne pas toucher aux garanties structurantes. Le dégât des eaux, l’incendie, la responsabilité civile et la garantie catastrophes naturelles ne se négocient pas, elles constituent le socle du contrat.
Contester une hausse : ce qui fonctionne, ce qui ne fonctionne pas
La contestation sur le principe de la hausse est perdue d’avance. En revanche, la contestation sur l’exactitude des éléments qui servent à la calculer aboutit régulièrement.
Les arguments qui ne tiennent pas
- « Je n’ai jamais déclaré de sinistre. » La tarification est mutualisée, elle dépend du risque collectif de la zone, pas uniquement de votre historique.
- « Je n’ai pas signé l’augmentation. » La tacite reconduction s’applique dès lors que vous avez été informé par l’avis d’échéance.
- « L’inflation n’est que de 2,4 %. » L’indice des prix à la consommation ne reflète pas le coût de la reconstruction ni celui des sinistres climatiques.
Les arguments qui portent
- Une surface, un nombre de pièces ou une dépendance mal déclarés, qui gonflent artificiellement le capital assuré.
- Une option souscrite sans accord explicite lors d’un précédent avenant.
- Un sinistre imputé à tort à votre contrat, qui aurait dû relever d’un tiers ou d’un autre assureur.
- Un avis d’échéance expédié tardivement, qui ouvre un droit à résiliation après la date d’échéance.
La procédure est toujours la même. Vous écrivez d’abord au service réclamations de la compagnie, par courriel ou lettre recommandée, en joignant les pièces justificatives.
Si la réponse ne vous convient pas, ou en l’absence de réponse après deux mois, vous saisissez gratuitement le Médiateur de l’assurance. La saisine est écrite, elle n’interrompt pas le contrat, et elle reste possible tant que vous n’avez pas engagé d’action judiciaire.
Ce qui vous attend sur l’avis d’échéance 2027
Les avis d’échéance envoyés en novembre et décembre portent déjà les tarifs de l’année suivante. Deux éléments méritent votre attention cette fin d’année.
Premier élément, la contribution dite taxe attentat, qui finance le fonds de garantie des victimes, passerait de 6,50 € à 8,50 € par an et par contrat en janvier 2027. C’est une ligne fixe, identique pour tous, et elle n’a rien à voir avec votre profil de risque.
Second élément, les prévisions tarifaires. Le cabinet Facts & Figures table sur une hausse de 5 à 6 % en 2027 pour la multirisque habitation, tandis qu’Addactis anticipe une progression de l’ordre de 6,5 à 7,5 % sur la prime pure, soit environ 20 à 25 € par an.
Rapporté à une inflation générale relevée à 2,4 % sur un an en août 2026, l’écart reste net. L’assurance habitation entamerait ainsi sa troisième année consécutive de progression supérieure à l’inflation.
Les dates à ne pas manquer en cette fin d’année
La trêve hivernale court du 1er novembre au 31 mars. Elle suspend les expulsions, mais elle ne suspend pas l’obligation d’assurer le logement, ni pour le locataire ni pour le bailleur.
Pour les sinistres sécheresse, les délais de déclaration courent à partir de la publication de l’arrêté de reconnaissance au Journal officiel. Les communes concernées par l’arrêté du 16 octobre 2026, notamment dans l’Hérault et le Gard, avaient jusqu’au 22 novembre pour déclarer, et les recours contre les refus liés à l’arrêté du 11 septembre s’arrêtaient au 23 novembre.
Si votre maison présente des fissures récentes, vérifiez sans attendre la situation de votre commune. Un dossier déposé hors délai n’est en principe plus recevable au titre du régime catastrophes naturelles.
Changer d’assureur : la méthode en cinq étapes
Si la négociation échoue, le départ reste la seule réponse efficace. Voici l’ordre des opérations, pour éviter le trou de garantie qui coûte beaucoup plus cher qu’une hausse de 36 €.
- Étape 1. Récupérez vos conditions particulières actuelles, avec le détail des garanties, des plafonds et des franchises. C’est votre grille de comparaison.
- Étape 2. Demandez trois devis à garanties équivalentes, et non au prix le plus bas. Un contrat moins cher avec un plafond mobilier divisé par deux n’est pas une économie.
- Étape 3. Vérifiez quatre points précis : plafond mobilier, franchise dégât des eaux, garantie valeur à neuf, et prise en charge du relogement.
- Étape 4. Signez le nouveau contrat en indiquant une date de prise d’effet, puis laissez le nouvel assureur gérer la résiliation loi Hamon.
- Étape 5. Contrôlez sur votre compte bancaire que l’ancien prélèvement s’est bien arrêté, et réclamez le remboursement au prorata s’il tarde.
Un dernier conseil pour les propriétaires de maison. Le niveau de garantie compte davantage que le prix affiché, et le choix du contrat mérite une lecture ligne à ligne, comme nous le détaillons dans notre guide sur le choix d’une assurance habitation pour une maison.
Ce qu’il faut retenir
La hausse de 2026 est réelle et documentée, avec une prime moyenne passée de 274 € à 310 € selon Assurland, et des écarts régionaux allant du simple au double. Une partie de cette progression est mécanique, liée au passage de la surprime catastrophes naturelles de 12 % à 20 %.
Vous ne pouvez pas refuser cette hausse, mais vous disposez d’un droit de sortie très large après un an de contrat. Entre la négociation des franchises et le changement d’assureur, l’écart récupérable se chiffre souvent entre 50 € et 100 € par an.
Questions fréquentes
Mon assureur peut-il augmenter ma prime sans mon accord ?
Oui. Le contrat est reconduit tacitement chaque année, et l’assureur fixe son tarif pour la nouvelle période, à condition de vous en informer par l’avis d’échéance.
Votre accord n’est pas requis sur le montant. Votre seule réponse possible est de négocier, d’accepter, ou de résilier dans les formes.
Que se passe-t-il si je paie seulement l’ancien montant ?
Le solde reste dû et l’assureur vous adressera une mise en demeure. En cas de non-paiement persistant, les garanties peuvent être suspendues, puis le contrat résilié.
Un logement non assuré vous expose personnellement en cas d’incendie ou de dégât des eaux. Mieux vaut résilier proprement que laisser filer un impayé.
La loi Hamon s’applique-t-elle à tous les contrats habitation ?
Elle s’applique aux contrats multirisques habitation des particuliers, après un an de souscription, sans motif ni pénalité. Le préavis est d’un mois à compter de la réception de la demande.
Les contrats professionnels et certaines couvertures spécifiques en sont exclus. En cas de doute, vérifiez la mention figurant dans vos conditions générales.
Pourquoi ma prime augmente alors que je n’ai jamais déclaré de sinistre ?
L’assurance repose sur la mutualisation. Votre cotisation dépend du coût global des sinistres de votre zone et du portefeuille de votre assureur, pas uniquement de votre historique personnel.
La surprime catastrophes naturelles, passée de 12 % à 20 % au 1er janvier 2025, s’applique en outre à tous les contrats, sans exception.
Combien puis-je espérer économiser en changeant d’assureur ?
Tout dépend de l’ancienneté de votre contrat. Sur un contrat non révisé depuis plusieurs années, les écarts constatés entre offres à garanties comparables atteignent couramment plusieurs dizaines d’euros par an.
Comparez toujours à garanties identiques. Un prix inférieur obtenu en divisant les plafonds d’indemnisation n’est pas une économie, c’est un report de risque sur vous.
Faut-il s’attendre à une nouvelle hausse en 2027 ?
Les cabinets spécialisés l’anticipent. Facts & Figures prévoit 5 à 6 % de hausse sur la multirisque habitation en 2027, et Addactis environ 6,5 à 7,5 % sur la prime pure.
S’y ajouterait la taxe attentat, qui passerait de 6,50 € à 8,50 € par contrat en janvier 2027. Le meilleur moment pour réviser son contrat reste donc la réception de l’avis d’échéance.

Compte de la rédaction de La Maison des Énergies. Les articles relus et mis à jour par le rédacteur en chef, Julien Guiselin, sont signés de son nom.