
Réponse rapide : fissures de sécheresse, ce qu’il faut retenir
- Le retrait-gonflement des argiles (RGA) touche un parc immobilier considérable : plus de 12 millions de maisons sont exposées, et la sécheresse est devenue le premier poste d’indemnisation du régime des catastrophes naturelles.
- Sans arrêté interministériel reconnaissant votre commune pour le bon phénomène et la bonne période, l’assurance habitation ne paie pas au titre de la garantie catastrophe naturelle.
- Une fois l’arrêté publié au Journal officiel, vous avez 30 jours pour déclarer le sinistre à votre assureur. Le dernier arrêté connu, celui du 11 septembre 2026, a été publié au JO du 22 septembre 2026.
- La franchise légale est de 1 520 € pour les mouvements de terrain liés à la sécheresse, contre 380 € pour la plupart des autres événements. L’assureur ne peut ni la réduire ni l’augmenter.
- La loi encadre les délais : information sous un mois, provision sur indemnité sous deux mois, proposition d’indemnisation sous un mois après le rapport définitif, versement sous 21 jours après accord.
Chaque automne, le même scénario se rejoue dans des centaines de communes. Après un été sec, les pluies reviennent, les sols argileux regonflent, et des fissures apparaissent en escalier sur les façades.
Les portes coincent, le carrelage se désaffleure, un seuil de porte-fenêtre se décroche. Le propriétaire appelle son assureur, qui répond souvent la même phrase : sans arrêté de catastrophe naturelle, il n’y a pas d’indemnisation.
Le retrait-gonflement des argiles, premier risque du régime catastrophe naturelle
Le phénomène est connu des géotechniciens depuis des décennies. Les sols argileux perdent du volume quand ils sèchent, puis en regagnent quand ils se réhydratent.
Ce mouvement n’est jamais homogène sous une maison. Un côté du pavillon, exposé au sud ou proche d’un arbre, bouge plus que l’autre, et la maçonnerie encaisse un mouvement différentiel qu’elle n’a pas été conçue pour supporter.
L’ampleur du parc concerné explique l’inquiétude du secteur assurantiel. Plus de 12 millions de maisons françaises sont exposées au retrait-gonflement des argiles, et la sécheresse s’est imposée comme le premier poste d’indemnisation du régime catastrophe naturelle.
Sur la longue période, la hiérarchie des risques était différente. Entre 1982 et 2025, la sécheresse a représenté environ 41 % des dommages assurés indemnisés au titre du régime, derrière les inondations avec 50 %.
55 % du territoire en aléa moyen à fort : la carte a changé en janvier 2026
La cartographie nationale du risque argile sert de référence pour les obligations liées à la construction et pour l’information de l’acheteur. Elle a été actualisée au début de l’année.
Un arrêté du 9 janvier 2026 a révisé cette cartographie : les zones d’exposition moyenne et forte couvrent désormais 55 % du territoire hexagonal, contre 48 % auparavant. Des communes qui se croyaient à l’abri sont entrées dans le périmètre.
Certaines régions concentrent le risque. L’Île-de-France est particulièrement exposée, avec près de 40 % de ses maisons individuelles situées en zone d’aléa moyen à fort, du fait de ses argiles vertes et de ses marnes.
Quelles fissures doivent vous alerter
Toutes les fissures ne relèvent pas du retrait-gonflement des argiles. Un enduit qui faïence en surface, avec un maillage fin de micro-fissures, traduit le plus souvent un problème de finition ou de vieillissement.
Les désordres structurels ont une signature différente. Ils sont plus larges, traversent la maçonnerie et suivent les joints des parpaings ou des pierres, ce qui donne le tracé caractéristique dit en escalier.
| Type de fissure | Largeur indicative | Interprétation courante |
|---|---|---|
| Faïençage, micro-fissures | Moins de 0,2 mm | Enduit ou peinture, rarement structurel |
| Fissure fine | 0,2 à 2 mm | À surveiller, mesures dans le temps |
| Fissure large, en escalier | Plus de 2 mm | Signe de mouvement de fondation |
| Fissure traversante avec décalage | Variable, avec rupture de plan | Urgence technique, expertise nécessaire |
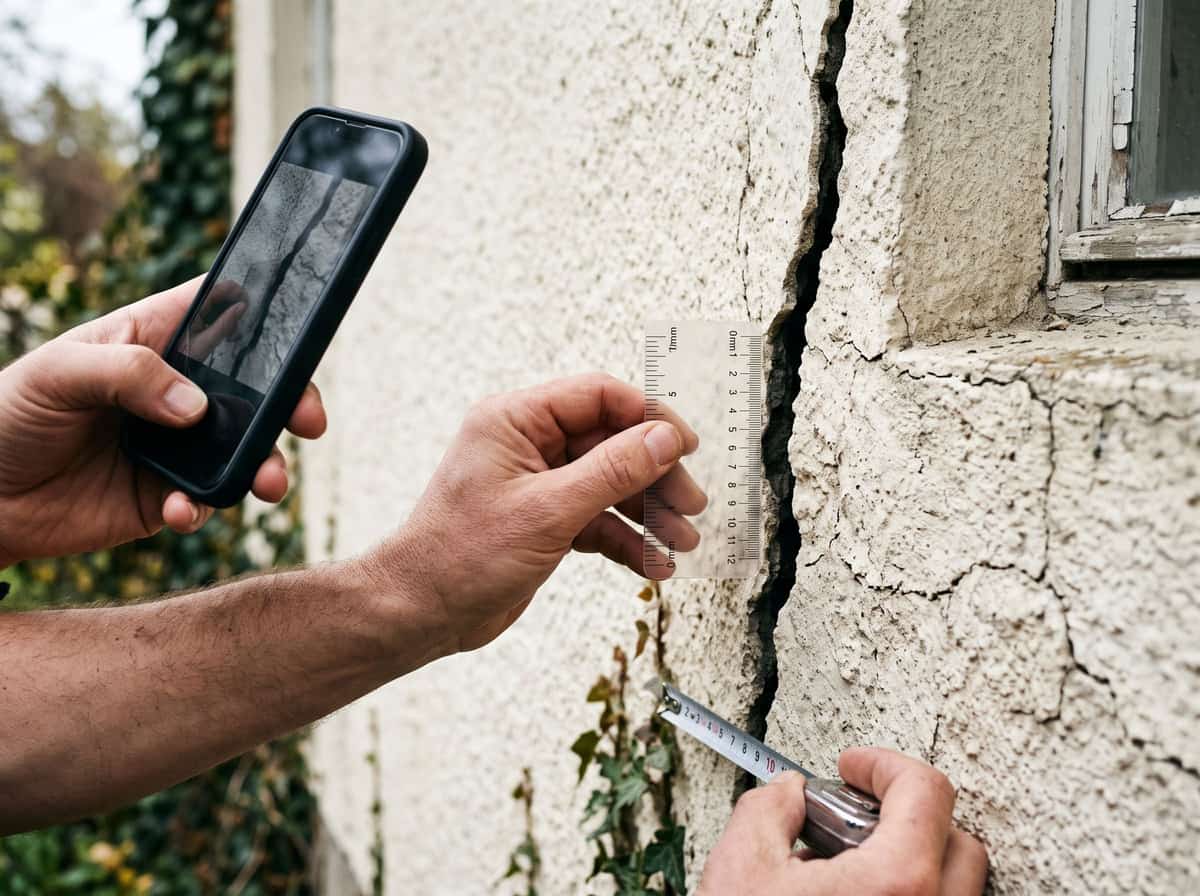
La chronologie est votre meilleure preuve. Photographiez les fissures avec une règle ou une pièce de monnaie posée à côté, datez chaque cliché, et posez un témoin en plâtre ou un fissuromètre pour documenter l’évolution sur plusieurs semaines.
Un mur fissuré pose aussi une question de traitement de surface et d’isolation, car les réparations esthétiques engagées trop tôt masquent le problème. Notre dossier sur la remise en état d’une façade fissurée puis isolée détaille l’ordre logique des interventions.
Pas d’arrêté, pas d’indemnisation : le premier filtre
La garantie catastrophe naturelle n’est pas une option à souscrire. Elle est automatiquement adossée à tout contrat couvrant les dommages aux biens, donc à une assurance multirisque habitation classique.
En revanche, elle ne se déclenche qu’après une décision de l’État. Un arrêté interministériel doit reconnaître l’état de catastrophe naturelle pour votre commune, pour le phénomène de mouvement de terrain différentiel lié à la sécheresse et à la réhydratation des sols, et pour une période précise.
Ces arrêtés tombent par vagues tout au long de l’année. Un arrêté du 10 juillet 2026 publié au JO du 17 juillet 2026 a reconnu 56 communes supplémentaires, principalement pour des sécheresses et des inondations de 2025 et du premier semestre 2026.
Un autre arrêté, signé le 11 septembre 2026, a été publié au Journal officiel du 22 septembre 2026 : il concerne 177 communes, là encore pour des épisodes de sécheresse et d’inondation survenus en 2025 et en 2026. C’est la publication la plus récente identifiée au moment où nous écrivons.
Point important pour les sinistres de l’été 2026 : l’instruction des demandes portant sur cette sécheresse interviendrait à partir du début de l’année 2027, le temps que les relevés d’humidité des sols soient consolidés. Autrement dit, beaucoup de propriétaires fissurés cet automne devront patienter plusieurs mois avant de savoir si leur commune est reconnue.
Cela ne signifie pas rester les bras croisés. Le signalement en mairie est la brique qui permet au maire de déposer une demande communale, et sans demande communale, il n’y aura jamais d’arrêté pour votre commune.
30 jours pour déclarer : le compte à rebours qui fait perdre des dossiers
Une fois l’arrêté publié, la fenêtre d’action est courte. Le délai légal est de 30 jours à compter de la publication de l’arrêté au Journal officiel pour déclarer le sinistre à l’assureur.
La prudence commande de déclarer deux fois. Une première déclaration dès l’apparition des désordres, même sans arrêté, pour horodater le sinistre, puis une seconde dans les 30 jours suivant la publication de l’arrêté, en visant explicitement la garantie catastrophe naturelle.
Le contenu du courrier compte. Envoyez une lettre recommandée avec accusé de réception mentionnant la référence du contrat, l’adresse du bien, la date d’apparition des premiers désordres, la référence de l’arrêté et un état estimatif des dommages.
Les délais que la loi impose à l’assureur
Beaucoup de propriétaires ignorent que le Code des assurances encadre le tempo du traitement. Ces délais figurent à l’article L. 125-2 et s’imposent à l’assureur, pas seulement à l’assuré.
| Étape | Qui agit | Délai |
|---|---|---|
| Déclaration du sinistre | Le propriétaire | 30 jours après la publication de l’arrêté au JO |
| Information sur la mise en jeu des garanties et lancement de l’expertise | L’assureur | 1 mois à compter de la déclaration ou de la publication de l’arrêté si elle est postérieure |
| Versement d’une provision sur indemnité | L’assureur | 2 mois à compter de la réception de l’état estimatif ou de la publication de l’arrêté |
| Proposition d’indemnisation ou de réparation en nature | L’assureur | 1 mois après réception du rapport d’expertise définitif, ou de l’état estimatif en l’absence d’expertise |
| Versement de l’indemnité | L’assureur | 21 jours après l’accord de l’assuré, ou 1 mois pour missionner une entreprise de travaux |
Ces délais ne sont pas décoratifs. Leur dépassement ouvre droit à des intérêts, et surtout il constitue un levier concret pour relancer un dossier qui s’enlise, par courrier recommandé puis par saisine du médiateur de l’assurance.
L’assuré a également droit au rapport d’expertise. Depuis la réforme du régime, la communication du rapport de l’expert d’assurance à l’assuré est obligatoire, ce qui n’était pas le cas auparavant.
Franchise de 1 520 € : ce qui reste toujours à votre charge
La franchise catastrophe naturelle est fixée par la loi, pas par le contrat. Elle s’élève à 380 € pour la plupart des événements, et à 1 520 € pour les dommages liés aux mouvements de terrain consécutifs à la sécheresse et à la réhydratation des sols.
Cette somme ne se négocie pas. L’assureur ne peut ni la réduire ni l’augmenter, et aucune clause de contrat ne peut la supprimer, sauf à constater qu’un contrat plus ancien mentionne encore un montant différent, par exemple 1 250 €, ce qui arrive sur des polices rédigées avant la mise à jour des barèmes.
Il faut aussi distinguer franchise et plafond. La garantie couvre la réparation des dommages matériels directs, pas la perte de valeur du bien, pas les aménagements extérieurs non couverts par le contrat, et rarement les terrasses ou murets s’ils ne sont pas déclarés.
Ce que coûtent vraiment les réparations
C’est là que l’écart entre la franchise et la facture devient visible. Reboucher une fissure coûte quelques centaines d’euros, stabiliser une maison coûte parfois le prix d’une voiture neuve.
| Intervention | Fourchette de prix constatée | Quand elle s’impose |
|---|---|---|
| Agrafage de fissure | 80 à 200 € le mètre linéaire | Fissure structurelle localisée, bâti stabilisé |
| Injection de résine expansive | 8 000 à 20 000 € | Sol décomprimé, tassement modéré |
| Micropieux, prix unitaire | 1 000 à 2 500 € par pieu, 6 à 20 pieux selon la maison | Recherche d’un sol porteur en profondeur |
| Reprise en sous-oeuvre complète | 15 000 à 40 000 €, parfois plus de 80 000 € dans les cas lourds | Mouvement différentiel marqué, fondations insuffisantes |
| Consolidation de fondations, au m² | 150 à 2 000 € le m² selon la méthode | Variable selon technique et accessibilité |
Ces montants expliquent la dureté des expertises. Quand un dossier bascule du simple rebouchage vers la reprise en sous-oeuvre, l’enjeu financier change d’échelle pour l’assureur comme pour le propriétaire.
La jurisprudence récente en témoigne. Des tribunaux ont condamné en 2026 des assureurs à prendre en charge entre 159 000 € et plus de 300 000 € de travaux pour des maisons fissurées par le retrait-gonflement des argiles.
Chiffrage d’un cas réel
Prenons un pavillon de 1978 de 110 m² en zone d’aléa fort, fondations à 70 cm, deux chênes à 6 m de la façade sud. Après l’été, trois fissures en escalier apparaissent, dont une de 4 mm, et la porte-fenêtre du séjour ne ferme plus.
La commune est reconnue par arrêté, le propriétaire déclare dans les 30 jours, et l’expert retient un mouvement différentiel lié à la sécheresse. Le programme de travaux comprend 10 micropieux, la reprise des maçonneries, les reprises intérieures et le remplacement des menuiseries déformées.
| Poste | Montant |
|---|---|
| 10 micropieux à 1 800 € l’unité | 18 000 € |
| Agrafage et reprise d’enduit, 22 ml à 150 € | 3 300 € |
| Reprises intérieures, cloisons et carrelage | 5 200 € |
| Menuiseries déformées | 3 500 € |
| Études géotechniques et maîtrise d’oeuvre | 4 000 € |
| Total travaux | 34 000 € |
| Franchise légale sécheresse | 1 520 € |
| Reste à charge théorique | 1 520 € si le dossier est accepté en totalité |
Ce chiffrage est une simulation, pas un devis. Il montre surtout que la bataille ne porte presque jamais sur la franchise, mais sur le périmètre des travaux retenus par l’expert et sur l’éventuelle application d’une vétusté.
Les quatre motifs de refus les plus fréquents
Un refus n’est pas une fin de parcours. Encore faut-il comprendre sur quel terrain l’assureur se place, car la réponse technique n’est pas la même selon le motif.
- Commune non reconnue : rien ne peut être indemnisé au titre de la garantie catastrophe naturelle. Il faut relancer la mairie pour un dépôt de demande ou attendre une vague d’arrêtés ultérieure.
- Période non couverte : l’arrêté vise un trimestre précis. Si vos désordres sont datés hors période, la discussion porte sur la chronologie des photos et des constats.
- Cause déterminante contestée : l’expert attribue les fissures à un défaut de construction, à des racines d’arbres, à une fuite de canalisation ou à la vétusté. C’est le motif le plus fréquent, et le plus discutable.
- Désordres jugés non structurels : l’assureur considère que les fissures sont esthétiques. Une contre-expertise avec mesures et suivi dans le temps est alors l’argument principal.
Face à un refus motivé par la cause déterminante, la contre-expertise est le levier le plus efficace. Un expert d’assuré indépendant ou un bureau d’études géotechnique produit un rapport opposable, souvent assorti d’une étude de sol de type G5.
Vérifiez aussi votre contrat avant d’engager des frais. Certaines polices incluent une protection juridique ou une garantie honoraires d’expert d’assuré, et notre guide pour choisir une assurance habitation adaptée à sa maison détaille les clauses à lire avant de signer.
Les recours qui ne passent pas par la garantie catastrophe naturelle
La voie cat-nat n’est pas la seule. Deux autres fondements peuvent être mobilisés, parfois en parallèle, car leurs conditions et leurs débiteurs diffèrent.
Si la maison a moins de dix ans, la garantie décennale du constructeur couvre les désordres qui compromettent la solidité de l’ouvrage. Une fissuration structurelle liée à des fondations sous-dimensionnées entre dans ce champ, indépendamment de tout arrêté.
Si le bien a été acheté récemment et que les fissures étaient connues du vendeur sans avoir été révélées, l’action en vice caché peut prospérer. Le délai pour agir court à compter de la découverte du vice, d’où l’intérêt de dater précisément les constats.
Dans les deux cas, la qualité des artisans et des bureaux d’études mobilisés pèse lourd sur l’issue. Nos conseils pour identifier un artisan fiable, y compris à distance s’appliquent aussi aux chantiers de reprise structurelle.
Prévenir plutôt que réparer : les gestes qui comptent
La maîtrise de l’eau autour de la maison est le premier levier. Des descentes d’eaux pluviales raccordées loin des fondations, un trottoir périphérique étanche et une absence d’infiltration ponctuelle limitent les contrastes d’humidité du sol.
La végétation est le second. Un arbre adulte consomme plusieurs centaines de litres d’eau par jour en été, et sa zone d’influence est généralement estimée à une fois sa hauteur, d’où les recommandations d’éloignement ou de pose d’écrans anti-racines.
Les dispositifs de prévention restent bien moins coûteux que les interventions curatives. Gestion des eaux pluviales, écrans anti-racines et géomembranes se chiffrent en milliers d’euros, là où une reprise en sous-oeuvre par micropieux se compte en dizaines de milliers.
Enfin, en cas d’achat ou de construction, l’étude de sol en zone d’exposition moyenne ou forte n’est pas un luxe administratif. Elle conditionne le dimensionnement des fondations, donc la facture éventuelle vingt ans plus tard.
Ce que la sécheresse 2026 va coûter au système
La question dépasse le cas individuel. La Caisse centrale de réassurance, qui réassure les assureurs pour le compte de l’État, a provisionné 500 millions d’euros pour les sinistres RGA du premier semestre 2026.
Le directeur général de la CCR, Édouard Vieillefond, a estimé en juillet que 2026 pourrait ressembler à 2022, donc se compter en milliards d’euros et non en centaines de millions. Il a également évoqué un coût potentiel de l’ordre de 500 milliards d’euros pour les maisons fissurées à l’échelle du parc et du long terme.
Ces ordres de grandeur ont une conséquence directe pour les ménages : la pression sur les primes d’assurance habitation. Le financement du régime repose sur une surprime prélevée sur les contrats, et tout déséquilibre durable finit par s’y répercuter.
Votre plan d’action en huit étapes
- Photographier et dater toutes les fissures, avec un élément de mesure dans le cadre.
- Poser un témoin ou un fissuromètre et relever son évolution chaque mois.
- Signaler les désordres en mairie, pour alimenter la demande communale de reconnaissance.
- Déclarer le sinistre à l’assureur dès maintenant, sans attendre l’arrêté.
- Surveiller le Journal officiel et les arrêtés de reconnaissance concernant votre commune.
- Redéclarer dans les 30 jours suivant la publication de l’arrêté, en recommandé avec accusé de réception.
- Exiger le rapport d’expertise et vérifier le respect des délais légaux de l’assureur.
- En cas de refus, demander une contre-expertise et, si besoin, saisir le médiateur puis le tribunal.
Questions fréquentes
Mon assurance habitation couvre-t-elle automatiquement les fissures de sécheresse ?
La garantie catastrophe naturelle est adossée d’office à tout contrat couvrant les dommages aux biens, donc à une multirisque habitation. Mais elle ne se déclenche qu’après publication d’un arrêté interministériel reconnaissant votre commune pour le phénomène et la période concernés.
Quel est le délai pour déclarer mes fissures après un arrêté ?
Vous disposez de 30 jours à compter de la publication de l’arrêté au Journal officiel. Il est recommandé de déclarer une première fois dès l’apparition des désordres, puis de renouveler la déclaration dans ce délai en visant la garantie catastrophe naturelle.
Combien reste-t-il à ma charge après indemnisation ?
La franchise légale est de 1 520 € pour les mouvements de terrain liés à la sécheresse, contre 380 € pour la plupart des autres événements. L’assureur ne peut pas la modifier, mais le reste à charge réel dépend surtout du périmètre de travaux retenu par l’expert.
Que faire si ma commune n’est pas reconnue ?
Sans arrêté, la garantie catastrophe naturelle ne peut pas jouer. Signalez vos désordres en mairie pour alimenter une demande communale, surveillez les vagues d’arrêtés suivantes, et examinez les autres fondements possibles comme la décennale si la maison a moins de dix ans.
Quand les sinistres de l’été 2026 seront-ils instruits ?
L’instruction des demandes liées à la sécheresse de 2026 interviendrait à partir du début de l’année 2027, le temps que les données d’humidité des sols soient consolidées. Cette échéance reste indicative et dépend du calendrier de la commission interministérielle.
Combien coûte une reprise en sous-oeuvre par micropieux ?
Les fourchettes constatées en 2026 vont le plus souvent de 15 000 à 40 000 € pour une maison individuelle, avec des cas lourds dépassant 80 000 €. Le prix unitaire d’un micropieu se situe entre 1 000 et 2 500 €, pour 6 à 20 pieux selon la configuration.

Compte de la rédaction de La Maison des Énergies. Les articles relus et mis à jour par le rédacteur en chef, Julien Guiselin, sont signés de son nom.