
Lorsqu’il s’agit de protéger vos biens, en particulier vos appareils électroménagers, il est essentiel de comprendre les garanties incluses dans votre contrat d’assurance. De nombreuses assurances proposent des options de couverture pour les appareils tels que les réfrigérateurs, lave-linge et lave-vaisselle, mais toutes ne se valent pas.
En 2026, plus de 350 000 clients ont fait le choix de s’assurer pour éviter des pertes financières significatives. Il est important de bien définir vos besoins et de vérifier les conditions spécifiques de chaque contrat. Certaines garanties peuvent couvrir les pannes imprévues, tandis que d’autres peuvent exclure les appareils anciens ou reconditionnés. Ainsi, savoir ce qui est réellement couvert peut vous aider à éviter des surprises lors d’un sinistre et à garantir la protection de vos appareils.
Comprendre l’assurance habitation Leocare
L’assurance habitation Leocare est une solution conçue pour offrir une protection complète aux biens des assurés. Avec plus de 350 000 clients, elle se distingue par des économies moyennes de 452 € par an. Ce produit assure non seulement la couverture des dommages matériels, mais inclut aussi des garanties variées telles que la responsabilité civile, les dommages causés par les incendies, ou encore les dégâts des eaux. Chaque contrat est personnalisé selon les besoins spécifiques des assurés, ce qui permet d’adapter la protection à la valeur des biens à couvrir.
Types de garanties incluses dans le contrat
Les types de garanties incluses dans le contrat d’assurance habitation Leocare varient en fonction des options choisies par le souscripteur. Les garanties de base incluent généralement la protection contre le vol, le vandalisme et les catastrophes naturelles. De plus, des options telles que la garantie rééquipement à neuf sont souvent disponibles, permettant une indemnisation sur la valeur d’achat des objets, sans tenir compte de leur usure. Ainsi, en cas de sinistre, les assurés peuvent bénéficier d’une indemnisation rapide et efficace, ce qui est un atout majeur pour assurer la continuité de leur vie quotidienne.
Couverture des appareils électroménagers
Quels appareils sont généralement couverts ?
Typiquement, les appareils électroménagers de valeur supérieure à 150-170 € et achetés neufs sont couverts par l’assurance habitation Leocare. Les appareils comme les réfrigérateurs, les machines à laver et les lave-vaisselle font partie des équipements inclus. Cependant, il est important de lire attentivement les conditions générales de chaque contrat, car certaines exclusions peuvent s’appliquer. Par exemple, les petits électroménagers tels que les grille-pains ou les bouilloires sont souvent exclus, tout comme certains modèles de téléviseurs selon leur taille et leur usage.
Exclusions et limitations à connaître
Les exclusions dans les contrats d’assurance habitation peuvent avoir un impact significatif sur la couverture des appareils électroménagers. Généralement, les pannes dues à l’usure normale, au mauvais usage ou à un défaut d’entretien ne sont pas prises en charge par l’assurance. Les appareils reconditionnés ou d’occasion sont également souvent exclus de la couverture. De plus, il est crucial de vérifier les franchises et les plafonds d’indemnisation, qui peuvent varier considérablement d’un contrat à l’autre. Les délais d’intervention et la possibilité d’obtenir un appareil de remplacement temporaire sont également des éléments à prendre en compte lors de la sélection d’une assurance adaptée.
Fonctionnement de l’indemnisation en cas de sinistre
Processus de déclaration de sinistre
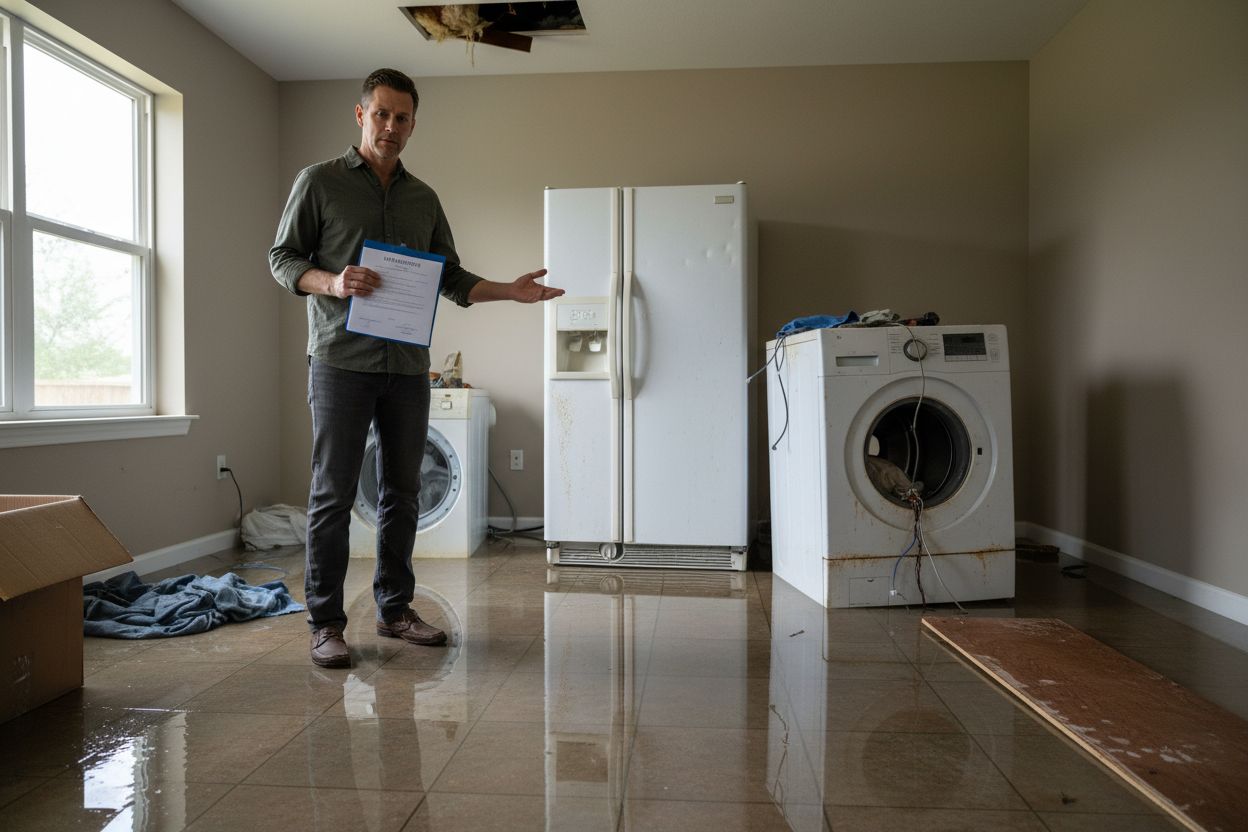
La déclaration de sinistre doit être effectuée dans les délais précisés par votre contrat, afin d’éviter toute déchéance de garantie. Il est recommandé de conserver une copie de tous les documents envoyés à votre assureur. Après réception de votre déclaration, l’assurance peut mandater un expert pour évaluer les dommages. Cette étape est cruciale, car l’expert déterminera l’étendue des dégâts et la valeur d’indemnisation à proposer. Il est donc important de préparer tous les éléments nécessaires pour faciliter cette évaluation.
Délai et modalités d’indemnisation
Une fois que l’expert a rendu son rapport, l’assureur dispose d’un délai légal pour vous proposer une indemnisation. Ce délai varie selon les contrats, mais il est généralement de 30 jours. En cas d’acceptation de l’indemnisation, le versement se fait selon les modalités définies dans le contrat, qui peuvent inclure un paiement direct ou un remboursement après achat d’un nouvel appareil. Il est crucial de bien comprendre ces modalités pour éviter les mauvaises surprises lors de l’indemnisation. Par ailleurs, certaines assurances proposent un service de remplacement immédiat, ce qui peut grandement faciliter la gestion des sinistres.
