
Quelques mètres carrés en trop ou en moins sur votre déclaration, et c’est toute l’équation de votre contrat d’assurance habitation qui bascule. La surface habitable n’est pas un détail administratif : elle conditionne le montant de votre cotisation et, surtout, le niveau d’indemnisation en cas de sinistre. Décryptage d’un critère technique aux conséquences bien réelles sur votre budget et votre protection.
Comment la surface habitable influence-t-elle le prix de l’assurance habitation ?
Un assureur ne fixe jamais sa tarification au hasard. La superficie déclarée entre directement dans le calcul de la prime, au même titre que la localisation du logement, le nombre de pièces ou la présence d’un garage. Plus le logement est vaste, plus le capital mobilier à garantir augmente mécaniquement, et plus la cotisation grimpe en proportion. Un studio de 25 m² et un appartement de 90 m² ne présentent logiquement pas le même profil de risque aux yeux de l’assureur, ni la même valeur à reconstituer en cas de sinistre majeur.
Cette logique explique pourquoi deux logements identiques en apparence peuvent afficher des tarifs très différents selon leur surface réelle. Le prix d’une assurance habitation selon la surface varie également fortement selon la métropole ou la région : un appartement de 60 m² à Paris n’est pas tarifé comme un logement équivalent en zone rurale, les risques de sinistralité (cambriolage, dégât des eaux, incendie) n’étant pas uniformes sur le territoire. Pour affiner votre estimation et comparer les grilles tarifaires selon votre propre superficie, consultez la page dédiée qui détaille ces écarts région par région.
Dans la pratique, chaque mètre carré supplémentaire pèse sur le calcul actuariel de l’assureur, qui ajuste sa prime en fonction du risque incendie, dégât des eaux ou vol, tous corrélés à la taille du bien. Une déclaration précise reste donc votre meilleur levier pour obtenir un tarif juste, ni surévalué, ni dangereusement sous-estimé.
Pourquoi la loi Boutin impose un calcul précis de la superficie habitable ?
La loi Boutin, entrée en vigueur en 2009, a posé un cadre légal strict pour définir la surface habitable d’un logement. Ce texte distingue clairement ce qui entre dans le calcul de ce qui en est exclu. Sont comptabilisées les pièces de vie fermées et closes : chambres, salon, cuisine, salle de bains, couloirs intérieurs. En revanche, les combles non aménagés, les caves, les garages, les vérandas non chauffées, les balcons et terrasses restent hors du périmètre légal, tout comme les parties dont la hauteur sous plafond est inférieure à 1,80 mètre.
Cette définition technique n’est pas qu’une formalité notariale : elle sert aussi de référence pour votre assureur au moment de rédiger le contrat. Quand vous devez déclarer la superficie de votre logement, c’est cette surface Boutin qui fait foi, et non la surface au sol brute ni la surface utile parfois mentionnée dans les annonces de location. Un écart entre les deux peut fausser l’évaluation du risque et, par ricochet, le montant de la prime calculée par l’assureur.
Respecter cette définition légale protège votre intérêt à long terme. Elle garantit une base de calcul homogène, reconnue par l’ensemble des compagnies, et évite les contestations lors d’une déclaration de sinistre où la superficie réelle du logement serait remise en cause.
Quelles conséquences en cas d’erreur de déclaration sur le nombre de pièces ou la superficie ?
Sous-déclarer volontairement ou par négligence la superficie de son logement pour faire baisser sa cotisation est une tentation compréhensible, mais risquée. En cas de sinistre, l’assureur mandate systématiquement un expert chargé de vérifier la cohérence entre les éléments déclarés au contrat et la réalité du bien sinistré. Si un écart significatif apparaît entre la surface ou le nombre de pièces réellement occupées et ceux mentionnés à la souscription, la compagnie peut invoquer la règle proportionnelle de capitaux, prévue par le Code des assurances.
Concrètement, cette règle réduit l’indemnisation versée dans une proportion équivalente à l’écart constaté entre la prime payée et celle qui aurait dû l’être compte tenu de la surface réelle. Un logement déclaré à 50 m² alors qu’il en fait 70 peut ainsi voir son indemnisation amputée d’environ 30 %, un préjudice financier lourd au moment où vous en avez le plus besoin.
Deux situations méritent une vigilance particulière, car elles génèrent fréquemment ce type d’erreur involontaire.
- Un logement mis en location dont la superficie a été mal recalculée lors d’un changement de locataire ou d’une rénovation partielle
- Une pièce transformée en bureau ou chambre supplémentaire sans mise à jour du contrat initial
Dans les deux cas, l’absence de déclaration volontaire n’est pas toujours synonyme de mauvaise foi, mais la sanction financière reste identique pour l’assuré.
Comment ajuster son contrat lors d’un changement de logement ou de travaux ?
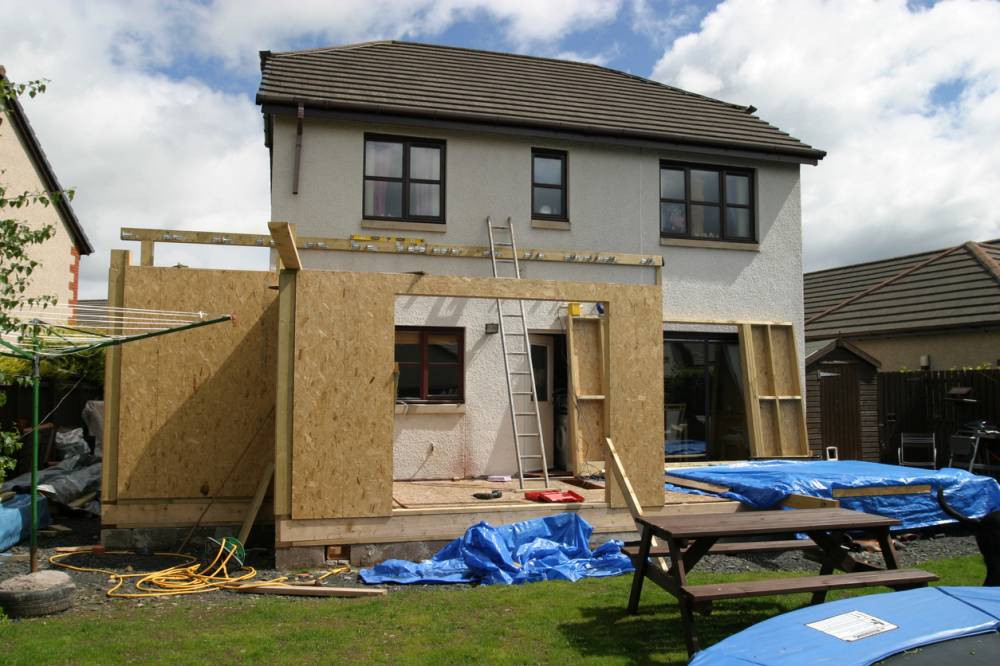
Chaque évolution de votre surface habitable doit se traduire par une mise à jour du contrat auprès de votre assureur. Un déménagement vers un logement plus grand, l’aménagement de combles, l’ajout d’une extension ou la transformation d’un garage en pièce à vivre modifient mécaniquement la superficie habitable au sens de la loi Boutin, et donc le risque assuré.
La démarche reste simple dans la majorité des cas : il suffit de signaler par écrit (courrier recommandé ou espace client en ligne) le changement de superficie, accompagné si possible d’un plan ou d’un justificatif de travaux. L’assureur recalcule alors la prime et émet un avenant au contrat initial, document qui officialise la nouvelle base de calcul retenue pour l’indemnisation future.
Voici les situations qui imposent, sans exception, une actualisation rapide de votre déclaration.
- Agrandissement du logement par extension, véranda chauffée ou surélévation
- Aménagement de combles ou de sous-sol transformant un volume non comptabilisé en pièce habitable
- Changement de résidence principale avec une superficie différente de l’ancien logement
Anticiper ces ajustements évite la double peine : une prime mal calibrée pendant des mois, puis une indemnisation réduite le jour où un sinistre survient réellement.
Ce qu’il faut retenir sur la surface et votre assurance habitation
- La superficie déclarée détermine directement le montant de la cotisation et le capital garanti par le contrat
- La loi Boutin fixe la méthode légale de calcul de la surface habitable, référence utilisée par tous les assureurs
- Une erreur de déclaration expose à la règle proportionnelle et à une indemnisation réduite en cas de sinistre
- Tout changement de logement ou travaux d’agrandissement doit être signalé pour éviter la sous-assurance
Déclarer une surface juste n’est pas une simple formalité administrative : c’est la garantie d’une protection cohérente avec la valeur réelle de votre logement. Entre la rigueur de la loi Boutin, les contrôles menés en cas de sinistre et les ajustements nécessaires après des travaux, chaque étape mérite votre attention. Une déclaration actualisée et précise reste votre meilleure protection contre une indemnisation réduite le jour où vous en avez vraiment besoin.

Compte de la rédaction de La Maison des Énergies. Les articles relus et mis à jour par le rédacteur en chef, Julien Guiselin, sont signés de son nom.